こんにちは。
南日本ハウスグループの南日本開発㈱【みなみの解体】😊です
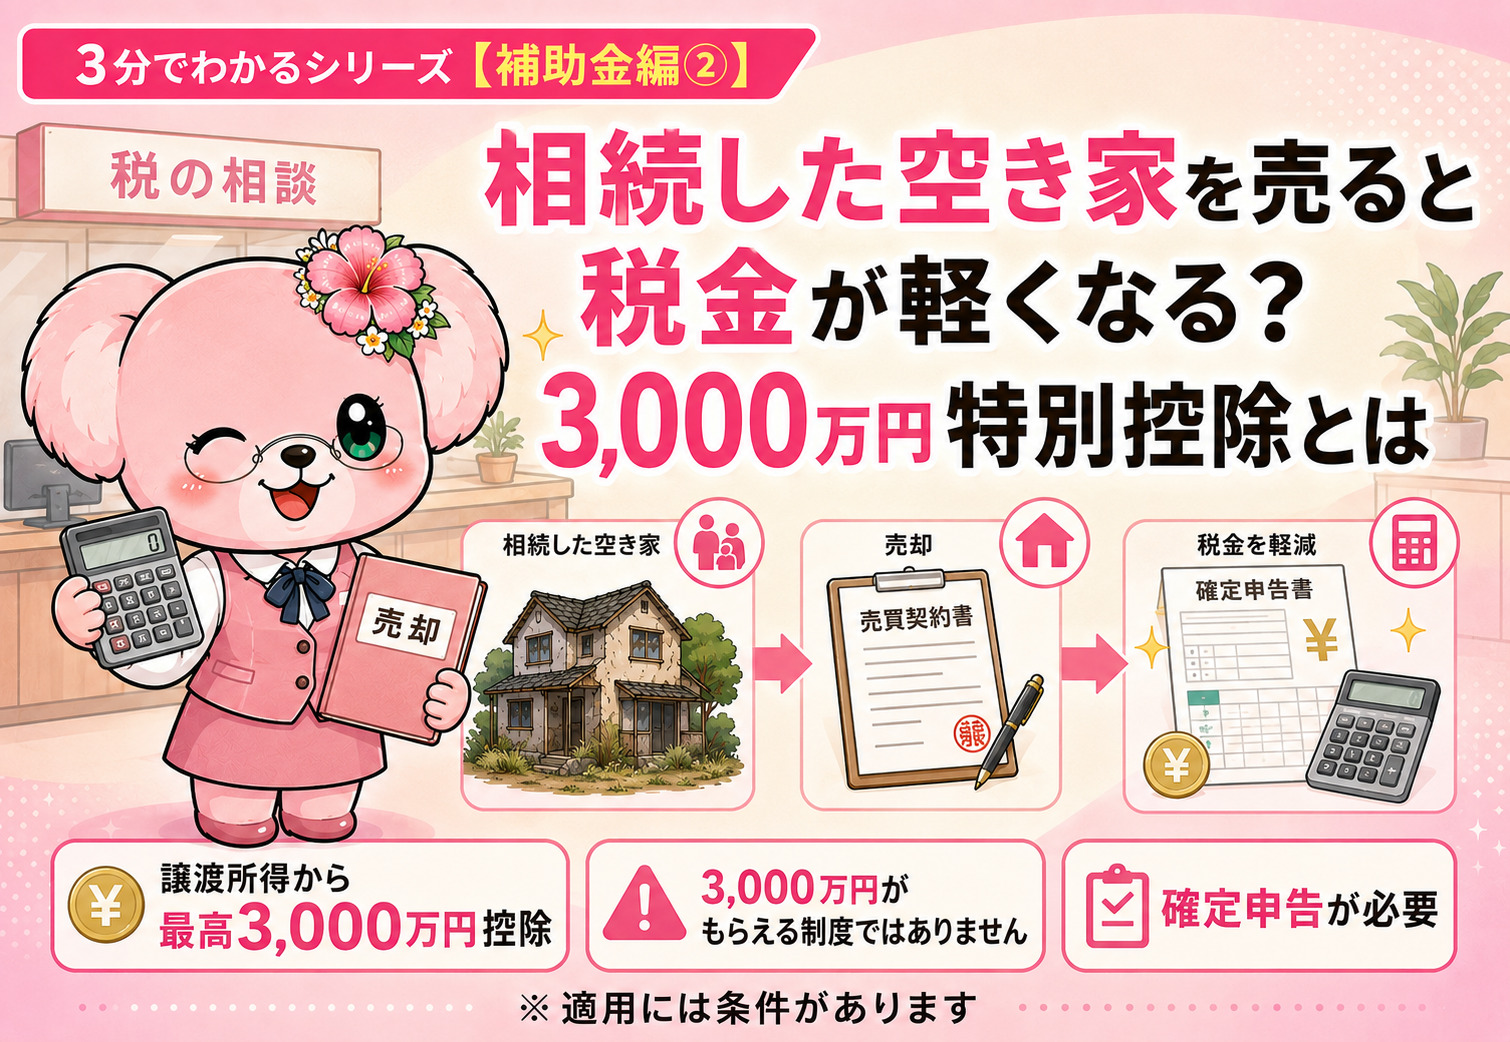
3分でわかるシリーズ【補助金編②】
相続した空き家を売ると税金が軽くなる?3,000万円特別控除とは
「相続した実家を解体して売却したい」
「売却すると税金が高くなるのでは?」
このような場合に確認したいのが、相続した空き家を売却した際の「譲渡所得の特別控除」です。
これは解体費用が支給される補助金ではありません。
一定の条件を満たした場合、空き家やその土地を売却して得た譲渡所得から、最高3,000万円を控除できる税の特例です。
💰3,000万円がもらえる制度ではありません
この制度は、国から3,000万円が支給されるものではありません。
不動産を売却した際の利益である「譲渡所得」から、最高3,000万円を差し引いて税金を計算する制度です。
例えば、相続した空き家と土地の売却による譲渡所得が1,000万円で、特例の要件を満たしていれば、特別控除によって課税対象となる譲渡所得が0円になる可能性があります。
なお、相続人が3人以上の場合、控除額は1人あたり最高2,000万円となる場合があります。国税庁「被相続人の居住用財産(空き家)を売ったときの特例」
🏠主な対象条件
代表的な条件は次のとおりです。
- 相続または遺贈により取得した家屋・土地である
- 昭和56年5月31日以前に建築された家屋である
- 区分所有建物ではない
- 相続直前に、原則として亡くなった方以外が住んでいなかった
- 相続後、事業・賃貸・居住などに使用していない
- 相続開始から3年を経過する日の属する年の12月31日までに売却する
- 売却代金が1億円以下である
- 親子や夫婦など、特別な関係にある人への売却ではない
老人ホームへ入所していた場合でも、要介護認定や建物の管理状況など、一定の条件を満たせば対象になることがあります。
🏗解体して更地で売却する場合
古い家屋を解体し、更地にして売却する場合も特例の対象になることがあります。
ただし、解体から売却までの間に、その土地を駐車場として貸したり、新しい建物を建てたりすると、対象外になる可能性があります。
また、2024年1月1日以後の売却では、売却後に買主が一定期限までに耐震改修または解体を行う場合も、条件を満たせば対象となる仕組みが加わっています。
売買契約書に必要な内容を記載する場合もあるため、解体・売却の順番は、不動産会社や税務署、税理士などへ事前に確認することが重要です。
📄確定申告が必要です
条件を満たしていても、自動的に税金が安くなるわけではありません。
特例を利用するには、売却した翌年に確定申告を行い、鹿児島市などが発行する「被相続人居住用家屋等確認書」をはじめとする必要書類を提出します。
✅まとめ
相続した空き家を売却する場合は、最高3,000万円の特別控除を利用できる可能性があります。
ただし、これは補助金ではなく、譲渡所得から差し引く税の特例です。
建築時期、相続後の使用状況、売却期限、解体のタイミングなど細かな条件があります。
「先に貸してしまった」「売却期限を過ぎた」とならないよう、解体・売却を決める前に専門家へ確認しましょう。
「みなみの解体では、解体だけでなく外構・造成・舗装まで一貫して対応しています」
南日本ハウス株式会社グループ南日本開発株式会社【みなみの解体】まで
お問い合わせはこちら
https://www.373kaitai.com/contact/
解体に関するどんな小さな疑問でもお気軽にご相談ください。
みなみの解体は、鹿児島における豊富な経験と実績で地域最先端の解体業者です。
建物の解体や内装の解体、アスベストの調査・除去作業も安心してお任せいただけます。
 099-214-5566
9:00~18:00【定休日:年末年始,日曜日】